Wenn Arbeit nicht mehr
der zentrale Verteilungsmechanismus ist
Nicht die klügste KI entscheidet über den Wohlstand von 2040, sondern wem die Infrastruktur gehört, auf der Maschinen arbeiten, und wie wir ihre Erträge teilen. Dieses Zukunftsbild zeigt, worauf es dabei ankommt und woran Sie den Fortschritt Monat für Monat ablesen können.
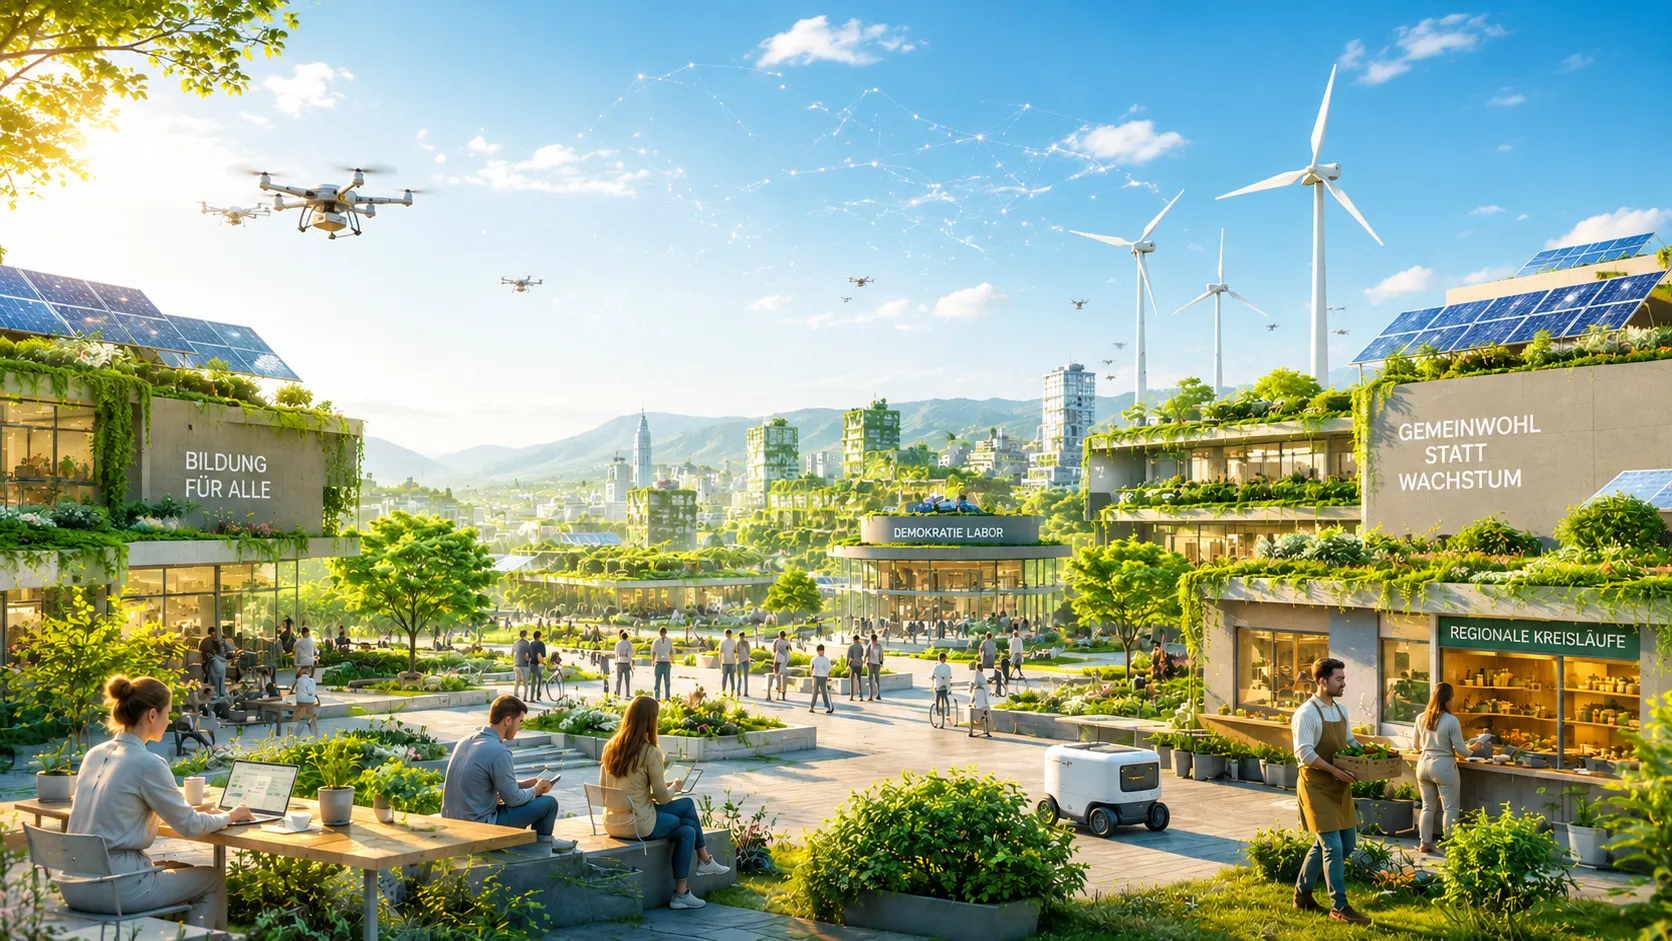
Wie wir 2040 leben könnten.
Erwerbsarbeit ist Option, nicht Pflicht. Der Sozialstaat finanziert sich nicht mehr aus Lohn, sondern aus Kapital, Daten und Externalitäten. Die Wertschöpfung der künstlichen Intelligenz gehört nicht mehr allein den Konzernen, die sie bauen. So sieht diese Wirtschaft in zehn Bereichen aus. Das ist unsere Einschätzung, keine Prognose. Klicken Sie auf einen Bereich, um zu sehen, worauf sie beruht.
Heute hängt rund die Hälfte der Staatseinnahmen am Lohn. Diese Basis schrumpft, wenn Maschinen mehr Wertschöpfung übernehmen. 2040 trägt die Lohnsteuer noch rund ein Drittel, den Rest tragen Kapitalerträge, Abgaben auf CO2 und eine Abgabe auf Daten- und KI-Wertschöpfung.
Kapital ist mobiler als Arbeit. Ohne internationale Abstimmung wandert die Steuerbasis ab, statt erfasst zu werden.
Einkommen war fast immer Lohn für Arbeitszeit. Entsteht ein wachsender Teil der Wertschöpfung ohne Arbeitszeit, braucht die Existenzsicherung weitere Beine. 2040 sind es drei: eine Grundversorgung für Wohnen, Gesundheit, Bildung und Mobilität, eine Kapitaldividende aus einem Beteiligungsfonds und eine freiwillige Beschäftigungsgarantie.
Die Kapitaldividende macht die Existenzsicherung von den Erträgen an den Kapitalmärkten abhängig.
Tragen Maschinen den grösseren Teil der Wertschöpfung, entscheidet der Zugang zum Eigentum über den Anteil am Wohlstand, nicht mehr die Arbeitsleistung. 2040 halten Staatsfonds und Genossenschaften relevante Anteile an Rechenzentren, Netzen und Basismodellen. Das ist Beteiligung mit Ausschüttung, keine Verstaatlichung.
Ein Staat, der an den Unternehmen beteiligt ist, die er reguliert, hat einen Interessenkonflikt. Entschärfen lässt er sich nur durch Offenlegung.
Erwerbsarbeit lieferte Einkommen, Tagesstruktur und Anerkennung zugleich. Der Markt zahlt künftig für weniger davon, gebraucht wird aber nicht weniger. 2040 zählen Sorgearbeit, Gemeingüter, Kunst und Forschung als anerkannter Beitrag, mit Ansprüchen in der Vorsorge.
Offen bleibt, wer entscheidet, welche Tätigkeit zählt, und was mit denen geschieht, die durch dieses Raster fallen.
Gefragte Fähigkeiten verschieben sich alle fünf bis zehn Jahre, das Bildungssystem ist aber für einmaliges Lernen in der Jugend gebaut. 2040 hat jeder Erwachsene ein Lernkonto mit finanzierten Zeitguthaben, ohne Altersgrenze. Eine Umschulung mit 45 oder 55 gilt als Normalfall.
Ein Konto löst kein Motivationsproblem. Wer mit 55 keine Perspektive sieht, nutzt es nicht.
Je komplexer die Vorlagen, desto grösser die Versuchung, Entscheide Fachleuten oder Maschinen zu überlassen. Das kostet Legitimation, das knappste Gut in einem Umbruch. 2040 bereiten ausgeloste Bürgerräte komplexe Vorlagen vor, Maschinen liefern Argumente und Folgenabschätzungen, entschieden wird an der Urne.
Wer die Auswahl eines Bürgerrats kontrolliert, kontrolliert sein Ergebnis.
Bestimmen dieselben Modelle über Verwaltungsentscheide, Diagnosen und Kredite mit, ist ihre Kontrolle keine reine Marktfrage mehr. 2040 gibt es deshalb zwei Schichten: prüfbare Basismodelle in gemeinschaftlicher Hand für Verwaltung, Justiz und Wissenschaft und private Modelle für den Markt. Gesteuert werden diese über Transparenzpflichten und Abgaben, nicht über Verbote.
Öffentliche Modelle hinken privaten meist eine Generation hinterher.
Die Zahl der Hochbetagten steigt bis 2040 deutlich, die Zahl der Erwerbstätigen sinkt. Das ist Demografie, keine Prognose: Die betroffenen Jahrgänge sind geboren. 2040 kombiniert die Altersvorsorge Umlage und Kapitalstock, und Pflege ist Teil der Beschäftigungsgarantie: ausgebildet, anerkannt und bezahlt.
Hängen Altersvorsorge und Pflege am selben Kapitalstock, trifft eine lange Börsenschwäche beide zugleich.
Eine Abgabe auf CO2 verteuert Schäden und bringt Einnahmen genau dann, wenn die Lohnsteuer wegbricht. Diese doppelte Wirkung macht sie politisch durchsetzbar. 2040 ist Wachstum vom Ressourcenverbrauch entkoppelt, weil sich die Wertschöpfung verlagert hat, nicht weil weniger konsumiert wird.
Ohne Rückverteilung trifft die Abgabe untere Einkommen stärker. Dann wird sie gekippt, bevor sie wirkt.
Für viele Menschen war der Beruf die Antwort auf die Frage, wer sie sind. Verliert sie an Gewicht, entsteht eine Lücke, die keine Ausschüttung füllt. 2040 lautet die Frage nicht mehr «Was machst du beruflich?», sondern «Woran arbeitest du gerade?».
Das ist die optimistischste Annahme dieses Bildes und die am schlechtesten messbare. Statusverlust ohne Ersatz ist ebenso möglich.
Mögliche Wendepunkte auf dem Weg
Kein Zukunftsbild entsteht auf einmal. Diese Stationen zeigen, was wann kippt und woran Sie unterwegs erkennen, dass die Entwicklung auf Kurs ist.
KI-Agenten beginnen, Lieferketten und Handelsplätze zu steuern, unter wachsender staatlicher Aufsicht. Ab 2028 zeigt sich, ob die riesigen Investitionen in Rechenleistung erste Erträge abwerfen oder vor allem Abschreibungen hinterlassen.
Pekings Skalierung von oben droht zu überhitzen. Überinvestitionen in Robotik und Chips könnten in einen deflationären Preiskampf münden, wie einst bei Solaranlagen und Elektroautos. Wer die Komponentenkette beherrscht, steuert diesen Preisverfall; wer nur das Endprodukt oder das Modell hat, wird von ihm überrollt.
Die Erlöse aus KI-Diensten müssen Abschreibungen auf Chips decken, die nach wenigen Jahren veralten. Gelingt das nicht, droht eine scharfe Neubewertung der KI-Infrastruktur. Roboter, die ausserhalb kontrollierter Umgebungen enttäuschen, und offene Haftungsfragen verschärfen die Ernüchterung.
Der Arbeitskräftemangel bricht den politischen Widerstand gegen die Automatisierung. Von weltweit über fünf Millionen Robotern läuft ein überproportionaler Anteil in europäischen Fabriken, Spitälern und Logistikzentren. Offen bleibt, wer diese Maschinen baut: Europa selbst oder chinesische Hersteller.
Der Westen dominiert die leistungsfähigsten Modelle und die Kapitalmärkte. China erreicht rund 70 Prozent Selbstversorgung bei reifer Chip-Ausrüstung und setzt über 1,5 Millionen menschenähnliche Roboter in Fabriken und Logistik ein. Prüfpflichten für KI-Modelle werden zur Norm. Die Entkopplung bleibt, sie ist nicht vorübergehend.
China exportiert nicht mehr Produkte, sondern Betriebssysteme. Digitale Bezahl- und Agentensysteme laufen in Dutzenden Schwellenländern. Südostasien mit 700 Millionen Menschen wird zur wichtigsten Anwenderregion. Indien baut mit einem eigenen souveränen Digitalsystem ein drittes Gravitationszentrum auf.
Wenn Maschinen einen wachsenden Teil der Wertschöpfung erbringen, muss die Beteiligung der Menschen neu geregelt werden. Jede Region findet dafür ihre eigene Antwort. Radikal umgebaute Bildungssysteme mit KI-gestütztem Lernen ab der Grundschule und erste Kapitaldividenden-Modelle zeigen, wohin die Reise geht. Was heisst das für Sie, wenn Ihr Einkommen eines Tages nicht mehr allein von Ihrer Arbeit abhängt?
Drei Bewegungen halten wir für sehr wahrscheinlich: den Steuer-Shift, die Eigentumsfrage und die ökonomische Anerkennung von Sorgearbeit. Drei Dinge sind offen: das Tempo, die globale Dimension und die Sinnfrage.
Deshalb misst der Globalance Intelligence Index laufend nach, wie weit dieser Weg tatsächlich zurückgelegt ist. Zum Index →
Eine Technologie, vier Wege
Dieselbe künstliche Intelligenz trifft auf vier verschiedene Länder. Wie sie damit umgehen, entscheidet, wer 2040 gewinnt.
USA
Die USA gehen als führende KI-Weltmacht in die Wirtschaft, die kommt. Das Fundament: die tiefsten Kapitalmärkte der Welt, der grösste Bestand an Rechenleistung, ein flexibler Arbeitsmarkt.
Zum Länderszenario →China
China geht als Fertigungsweltmacht und aufsteigende KI-Grossmacht in die Wirtschaft, die kommt. Es hat eine führende Roboterdichte, eine riesige MINT-Talentbasis und einen Staat, der als zentraler Kapital- und Datenakteur die Weichen stellt.
Zum Länderszenario →Schweiz
Kleines Land, offene Wirtschaft, direkte Demokratie: Die Schweiz hat die besten Voraussetzungen, die Transformation zu gestalten, wenn sie ihre Weichen rechtzeitig stellt. Das ist ihr Szenario, erzählt mit den Grundpfeilern, den sieben Bereichen, dem Globalance Intelligence Index Schweiz und Familie Tanner.
Zum Länderszenario →Deutschland
Deutschland geht als Europas grösste Volkswirtschaft, Exportweltmeister und ausgebauter Sozialstaat in die Wirtschaft, die kommt. Starke Industrie, tiefe Ingenieurskultur und breiter Mittelstand bilden das Fundament.
Zum Länderszenario →Steuer-Shift ist sehr wahrscheinlich. Die mathematische Logik schrumpfender Lohnsteuerbasis lässt sich politisch verzögern, aber nicht aufheben. Offene Frage ist: Wie schmerzhaft wird der Übergang.
Eigentumsfrage wird gestellt werden. Wenn rund ein Drittel des S&P 500 auf sieben Tech-Konzerne entfällt, baut sich politischer Druck auf. Frage ist nur, ob konstruktiv (Sovereign Funds, Coops) oder destruktiv (Verstaatlichung, Kapitalflucht).
Care wird ökonomisch anerkannt werden. Demografie zwingt jede westliche Gesellschaft dazu. Keine Frage des «Ob», sondern des «Wie».
Tempo: 2040 ist eine Vermutung, kein Versprechen. Genau deshalb messen wir mit dem Globalance Intelligence Index laufend nach, wie weit dieser Weg tatsächlich zurückgelegt ist.
Globale Dimension: USA und China entwickeln sich anders. Die Disruption ist überall dieselbe. Was sich radikal unterscheidet, ist die Antwort der einzelnen Länder: wer am neuen Wohlstand beteiligt wird, und wodurch.
Sinnfrage: Überwindung der Sinnkrise ist optimistische Annahme.