 KI
Die USA auf dem Weg nach 2040
Wie weit Gesellschaft, Arbeit und Staat im Übergang sind, gerechnet je Einwohner.
Die USA gehen als führende KI-Weltmacht in die Wirtschaft, die kommt. Auf dieser Seite sehen Sie, wo sie auf dem Weg nach 2040 stehen, gemessen mit denselben Indikatoren wie die drei anderen Länder, und wie es um ihre 14 Grundpfeiler steht.
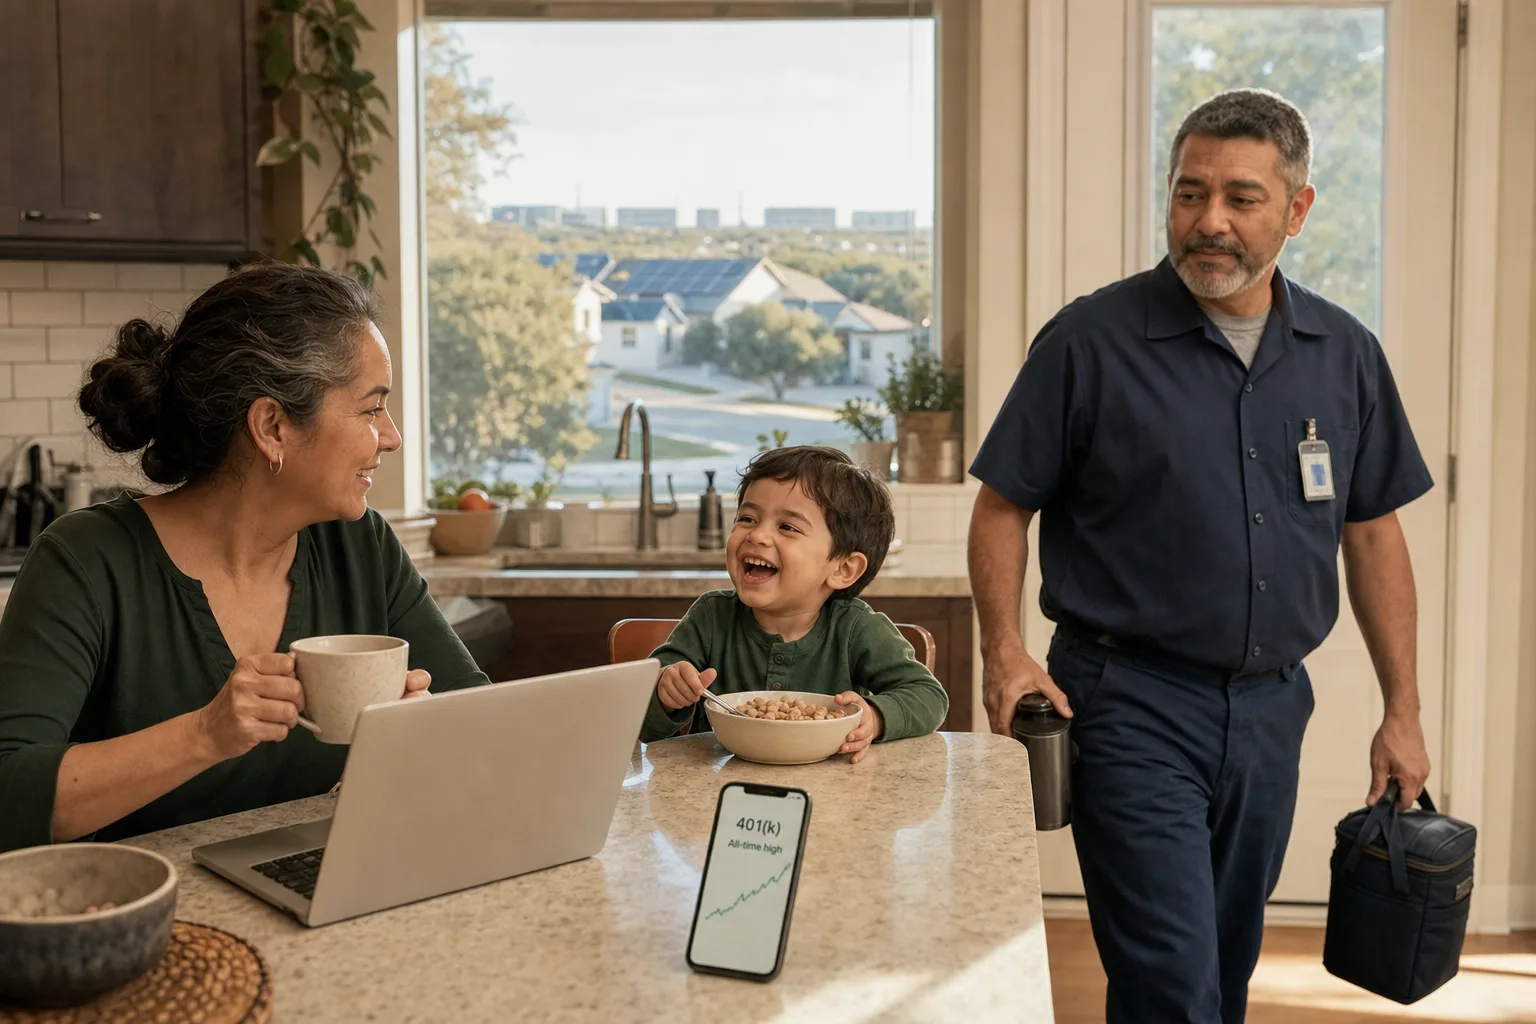
Es ist Mai 2040. Eine Familie aus Austin, Texas, lebt in einer Wirtschaft, die mit der von 2026 wenig gemeinsam hat. Erwerbsarbeit ist eine von mehreren Formen des Beitrags. Doch anders als Europa organisiert Amerika den Wandel über den Markt: über Kapitaldeckung, private Absicherung und Eigentum an Aktien statt über Umverteilung und Sozialpartnerschaft. Die KI-Erträge gehören den grossen Technologiekonzernen. Über Indexfonds und 401(k)-Depots hält ein grosser Teil der Haushalte kleine Anteile daran. Wer besitzt, gewinnt; wer nichts besitzt, bleibt aussen vor. Darin liegt die Spannung des amerikanischen Pfads.
Ein Tag bei Familie Garcia
Maria Garcia, 49, wacht auf in einem Vorstadthaus im Norden von Austin. Fünfzehn Jahre arbeitete sie als Paralegal in einer Anwaltskanzlei, spezialisiert auf Vertragsprüfung. Als KI-Systeme Anfang der 2030er-Jahre die Dokumentenprüfung und Recherche übernahmen, schrumpfte ihr Team von zwölf auf drei Personen. Eine Kündigung im europäischen Sinn, mit Kurzarbeit und Transformationsfonds, gab es nicht. Nur einen letzten Gehaltsscheck und drei Monate Abfindung.
Heute arbeitet Maria als «KI-Rechtsprozess-Auditorin». Sie prüft die Ausnahmefälle, die das Modell markiert, verantwortet Haftungsfragen und trainiert die Systeme mit Fachwissen. Den Wechsel finanzierte sie selbst, über ein Online-Zertifikat einer texanischen Universität und ein zinsgünstiges Umschulungsdarlehen. Der flexible Arbeitsmarkt bot ihr schnell eine neue Stelle, aber kein Netz für den Fall, dass es nicht geklappt hätte.
Ihr Mann Daniel, 51, ist Techniker für Klima- und Robotikanlagen. Er wartet die Kühlsysteme der Rechenzentren, die rund um Austin aus dem Boden geschossen sind. Texas ist wegen günstiger Energie zum Compute-Standort geworden. Seine Arbeit an realen Maschinen liess sich schlechter automatisieren als Marias Bürotätigkeit. Körpernahe Facharbeit ist in dieser Welt sicherer als der Schreibtisch. Mehr Zeit hat ihm die KI nicht gebracht. Die Rechenzentren laufen rund um die Uhr, Daniel arbeitet im Schichtplan oft fünfzig Stunden pro Woche und nimmt die Überstunden gern, weil sie gut bezahlt sind. Einen gesetzlichen Anspruch auf bezahlte Ferien gibt es in den USA bis heute nicht, wie schon 2026. Die Produktivität der neuen Wirtschaft fliesst hier in Rendite und Lohn, kaum in freie Zeit.
Auf Marias Handy erscheint eine Benachrichtigung ihres Brokerage-Kontos: Das 401(k)-Depot der Familie hat einen neuen Höchststand erreicht. Rund vierzig Prozent davon stecken, wie bei fast allen Indexsparern, in einer Handvoll grosser Technologiekonzerne. Die Familie besitzt damit einen winzigen Anteil an genau den Unternehmen, deren KI Marias alten Beruf verändert hat. Kapital und Verdrängung liegen im selben Depot.
Ihre Krankenversicherung läuft über Daniels Arbeitgeber. Während Marias Übergangsmonaten musste die Familie sie teuer über den Marktplatz selbst finanzieren. Die Zeit ohne Job war vor allem eine Zeit ohne verlässlichen Gesundheitsschutz. Diese Kopplung von Arbeit und Absicherung prägt jede Lebensentscheidung.
Die beiden erwachsenen Kinder gingen unterschiedliche Wege. Sofia, 27, entwickelt KI-Software bei einem der Tech-Konzerne in Austin. Ihr Bruder Luis, 24, fuhr Lastwagen zwischen Dallas und Houston, bis fahrerlose Trucks die Strecke übernahmen. Die ersten fuhren dort schon 2025 im regulären Betrieb. Heute überwacht er von einer Leitstelle aus zwanzig Fahrzeuge gleichzeitig, für weniger Lohn als früher am Steuer. Beide legen früh in Indexfonds an. Wo Kapital die Arbeit schlägt, zählt Eigentum mehr als Gehalt.
Sofia hat einen Sohn, Mateo, drei. Seine Kita kostet die junge Familie fast so viel wie die Miete. Schon 2024 lag der Durchschnitt in den USA bei rund 13'100 Dollar im Jahr. An zwei Tagen, an denen Maria von zu Hause arbeitet, hütet sie ihn. Unbezahlt, wie Familienarbeit in Amerika meistens.
Am Abend liest Daniel von einer Abstimmung auf Bundesstaatsebene über Anreize für neue Rechenzentren. In Texas fällt sie anders aus als in Kalifornien oder New York. Der Föderalismus lässt die Staaten in sehr unterschiedliche Richtungen driften. So sieht ein Mittwoch im Jahr 2040 aus: dynamisch, chancenreich und ohne Netz. Wie das funktioniert, beschreiben wir als Globalance Outlook.
Wie diese Welt funktioniert
Der Bund finanziert sich 2040 weiterhin überwiegend aus Einkommen- und Lohnsteuern; Kapitalerträge werden vergleichsweise niedrig besteuert. Anders als in Europa gibt es keine Datenabgabe und keine flächendeckende CO2-Bepreisung auf Bundesebene. Einzelne Bundesstaaten gehen voran, andere gar nicht. Der Umbau des Steuersystems für das Kapitalzeitalter ist die grosse ungelöste Weiche.
Existenzsicherung bleibt eng an Erwerbsarbeit und Eigentum gekoppelt. Ein bedingungsloses Grundeinkommen ist nie gekommen. Stattdessen tragen drei Quellen: Lohn aus flexibler Arbeit, Kapitaleinkommen aus 401(k) und Depots sowie eine dünne staatliche Grundsicherung als letztes Auffangnetz. Wer Kapital besitzt, hat mehrere Standbeine, wer nicht, nur eines.
Die KI-Erträge konzentrieren sich bei wenigen Plattformkonzernen; die grössten zehn machen rund 40 Prozent des Börsenwerts aus (S&P Dow Jones Indices). Über Indexfonds hält aber rund die Hälfte der Haushalte kleine Anteile daran. Eigentum ist breit gestreut und zugleich extrem konzentriert. Das oberste Prozent besitzt mehr Aktien als die unteren 90 Prozent zusammen.
Der Arbeitsmarkt bleibt «at will»: flexibel, schnell, ohne Kurzarbeit. Jobwechsel und Umerfindung sind Normalfall, oft mehrfach im Leben. Gig- und Projektarbeit sind verbreitet. Das bringt Verdrängte rasch in neue Tätigkeiten, lässt sie aber im Übergang ohne Absicherung. Die Arbeitszeit ist kaum gesunken. Wer gefragte Fähigkeiten hat, arbeitet mehr und verdient mehr. Wer verdrängt wurde, kombiniert oft mehrere Jobs.
Spitzenuniversitäten und Community Colleges stehen neben ungleichen Schulen. Weiterbildung läuft marktbasiert über Online-Zertifikate und Bootcamps, oft privat finanziert. Umschulung mit 45 ist normal. Aber der Zugang hängt vom Geldbeutel ab, und Studienschulden begrenzen den Aufstieg.
Die föderale Ordnung lässt Bundesstaaten stark auseinanderdriften. Steuern, KI-Regeln und Sozialpolitik unterscheiden sich zwischen Texas, Kalifornien und New York fundamental. Politische Polarisierung erschwert überparteiliche Weichenstellungen auf Bundesebene. Vieles entscheidet sich lokal.
Es gibt keinen bundesweiten Datenschutz auf EU-Niveau; die Regulierung ist innovationsfreundlich und lückenhaft. Basismodelle entstehen bei privaten Konzernen mit enormer Rechenmacht. Das treibt Tempo und Führung, wirft aber offene Fragen zu Haftung, Sicherheit und Machtkonzentration auf.
Die Altersvorsorge ruht auf zwei Säulen: der umlagefinanzierten Social Security, deren Fonds unter Druck steht, und der kapitalgedeckten 401(k)-Vorsorge. Gesundheit bleibt überwiegend privat und arbeitgebergebunden; Medicare deckt die Älteren. Pflege ist ein Wachstumsberuf, aber schlecht bezahlt.
Betreuung bleibt Privatsache. Es gibt Steuergutschriften, aber keinen Rechtsanspruch auf einen Platz und keinen bundesweit bezahlten Elternurlaub. Wer Grosseltern in der Nähe hat, ist im Vorteil.
Der Energiehunger der Rechenzentren wird durch reichlich Erdgas und wachsende Erneuerbare gedeckt; Strom ist vergleichsweise günstig. Klimapolitik schwankt mit den politischen Mehrheiten und variiert stark je Bundesstaat. Wachstum und Emissionen entkoppeln sich technologisch, nicht durch Verzicht.
Das amerikanische Leistungs- und Selbstverwirklichungsethos trägt auch durch den Umbruch. Identität speist sich aus Unternehmertum, Umerfindung und Eigentum. Die alte Frage «Was machst du beruflich?» weicht der Frage «Woran arbeitest du gerade, und woran bist du beteiligt?»
Was hat das System angestossen
Diese Welt ist nicht durch einen einzelnen Beschluss entstanden. Sie ist das Ergebnis einer Kette von Auslösern zwischen 2027 und 2035.
eine Welle der Automatisierung in der Wissens- und Büroarbeit. Kanzleien, Banken, Callcenter und Softwarehäuser reduzierten Hunderttausende gut bezahlter Stellen, die KI-Modelle übernehmen konnten. Der flexible Arbeitsmarkt fing die Bewegung auf, schnell, aber schmerzhaft.
Der KI- und Compute-Boom trieb den Börsenwert weniger Technologiekonzerne in ungekannte Höhen. Wer über 401(k) investiert war, profitierte; wer nichts besass, verlor den Anschluss. Die Debatte über Kapitalteilhabe wurde zur zentralen Verteilungsfrage.
Der Social-Security-Fonds steuerte Anfang der 2030er auf eine Finanzierungslücke zu (SSA Trustees). Zusammen mit der hohen Bundesschuld zwang das zu Reformen. Amerika setzte stärker auf Kapitaldeckung als auf umlagefinanzierte Absicherung.
Weil der Bund gelähmt war, übernahmen die Bundesstaaten die Initiative. Texas lockte mit Energie und niedrigen Steuern Rechenzentren an, Kalifornien und New York experimentierten mit Kapitalbeteiligungs- und Absicherungsmodellen. Der Föderalismus wurde zum Labor.
Der Wettbewerb mit China um KI-Führung machte Compute, Chips und Talente zur nationalen Priorität. Exportkontrollen und Industriepolitik (CHIPS Act) verankerten die USA als Standort der Weltcompute, und verstärkten zugleich die Konzentration bei den grossen Playern.
Was an dieser Geschichte robust ist
Wir sagen nicht: Es wird genau so kommen. Wir sagen: Es könnte so kommen, wenn die richtigen Weichen gestellt werden.
Drei Aspekte bleiben offen: das Tempo (2040 ist eine Annahme, kein Versprechen), die politische Kohäsion (Polarisierung und Föderalismus können den Pfad in mehrere Richtungen lenken) und die Verteilung (ob die KI-Gewinne breit geteilt oder weiter konzentriert werden, bleibt die grosse Unbekannte). Offen bleibt, ob der Markt die freie Zeit je verteilt, die die Maschinen schaffen.
Die Grundpfeiler der USA
Ob die USA die Transformation gestalten oder erleiden, entscheidet sich an ihren Grundpfeilern, von der Staatsfinanzierung über Bildung und Arbeit bis zum gesellschaftlichen Zusammenhalt. Jeder Pfeiler zeigt, wo das Land steht, wo es bricht und welche Weichen anstehen. Der Badge oben rechts zeigt den Stand des Pfeilers in den USA:
Auf Kurs: Der Pfeiler entwickelt sich in die richtige Richtung. Im Aufbau: Erste Bausteine stehen, das Tempo muss steigen. Weiche offen: Die Richtungsentscheidung ist noch nicht gefällt. Kritische Weiche: Hier entscheidet sich das Szenario.
Wie weit sind die USA?
Die USA haben die meiste KI-Rechenleistung je Einwohner und geben von den vier Ländern den grössten Anteil ihrer Wirtschaftsleistung für Forschung aus. In der Breite zieht das Land aber weniger mit, als die Schlagzeilen vermuten lassen: Generative KI nutzen ähnlich viele Menschen wie in Deutschland, und je Kopf entstehen nicht mehr KI-Publikationen. Erwerbstätige arbeiten mit 36,3 Wochenstunden länger als in Europa, und nur 43 Prozent des Stroms stammen aus CO2-armen Quellen. Daraus ergibt sich Rang drei, knapp hinter Deutschland.


Die USA dominieren die KI-Technologie: Rechenleistung, führende Modelle und privates Kapital. In der Bereitschaft 2040 zählt dagegen, wie weit KI Gesellschaft und Arbeit je Einwohner schon durchdringt.
Quellen: Epoch AI, Stanford AI Index 2026, Borderstep/Bitkom, OpenAlex · Stand 10.10.2026 · fliesst nicht in die Bereitschaft 2040 ein · Ganze Technologie-Sicht →
So wird gerechnet
Jeder Indikator erhält 0 bis 100 Punkte. 0 ist das Ausgangsniveau, 100 das Zielbild 2040, für alle vier Länder gleich. Innerhalb einer Gruppe werden die Punkte gemittelt, die Bereitschaft 2040 ist das Mittel der vier Gruppen. In der Gruppe Infrastruktur zählen CO2-armer Strom und Rechenleistung je zur Hälfte. Die Verteilung wird gezeigt, fliesst aber nicht ein.
Die zehn Indikatoren
Zur Einordnung: Verteilung
Wie sich Einkommen und Vermögen verteilen, zeigen wir zu jedem Land. In die Bereitschaft 2040 fliesst es nicht ein, weil diese Werte vor allem die Wirtschaftsstruktur eines Landes spiegeln und nicht, wie weit der Übergang ist.
Der globale Index misst daneben, wie weit die Weltwirtschaft als Ganzes auf diesem Weg ist. Die Bereitschaft 2040 ist eine eigene Messung mit eigener Skala; beide Zahlen lassen sich nicht direkt vergleichen.
14 Messgrössen, vier Länder
Je Thema die Leitquelle, USA hervorgehoben. «–» heisst: keine vergleichbare Messung.
Microsoft AI Diffusion Report 2025 H2 · 2. Halbjahr 2025
Stanford AI Index 2026 · 2024
OECD Employment Outlook 2023 · 2019
OECD PIAAC 2023 (Trends in Adult Learning 2025) · 2023 (Erhebung 2022/23)
ILOSTAT (ILO) · 2022–2025
UBS Global Wealth Report 2026 · 2025
Alle 14 Themen anzeigen
OECD Pension Markets in Focus 2025 · 2024
Penn World Table 11.0 · 2023
IWF WEO April 2026 · 2025
Stanford AI Index 2026 / LinkedIn · 2025
Ipsos AI Monitor 2026 · 2026
OECD PIAAC 2023 · 2023
WVS/EVS Welle 7 (Erhebungen 2017–2018) · 2017–2022
WVS/EVS Welle 7 (Erhebungen 2017–2018) · 2017–2022
Alle Werte mit Primärquellen: Ländervergleich als Excel
Die sieben Bereiche: Wo die USA gewinnen und wo sie unter Druck kommen
Die sieben Bereiche der Transformation durch die US-amerikanische Brille. Wählen Sie links einen Bereich: Rechts stehen die vertieften Kennzahlen mit Ländervergleich.
Technologie & KI
Die USA sind die unangefochtene KI-Weltmacht. Sie beherbergen die führenden Basismodelle, den Grossteil der globalen Rechenleistung und das tiefste Wagniskapital der Welt. Kein anderes Land bündelt Talente, Kapital und Compute in vergleichbarer Dichte.
Von OpenAI über Google DeepMind bis Anthropic entstehen die weltweit leistungsfähigsten Modelle in den USA, gestützt auf Rechenzentren, die den Löwenanteil der globalen KI-Compute stellen (Stanford AI Index). Das Wagniskapital für KI übertrifft jede andere Region um ein Vielfaches. Bei KI-Patenten liegt China im Volumen voran, doch bei Spitzenmodellen und deren Kommerzialisierung führen die USA klar. Das Risiko ist nicht Rückstand, sondern Konzentration: Die Wertschöpfung ballt sich bei wenigen Konzernen an der Westküste.
 USA95China78Deutschland52
Was gemessen wird: Anteil an weltweit führenden Basismodellen und verfügbarer KI-Rechenleistung.
Quelle: Stanford AI Index
USA88China95Deutschland66Was gemessen wird: KI-Patentanmeldungen je Million Einwohner; China führt im Volumen, die USA bei Qualität.
Quelle: USPTO / WIPO
USA100China60Deutschland30Was gemessen wird: In KI-Startups investiertes Risikokapital je Einwohner; die USA dominieren global.
Quelle: Stanford AI Index / PitchBook
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Wirtschaft & Kapital
Die USA verbinden hohe Produktivität, tiefe Kapitalmärkte und eine dienstleistungs- und techlastige Wertschöpfung. Der Börsenwert im Verhältnis zum BIP ist der höchste grosser Volkswirtschaften. Die Wertschöpfung verschiebt sich früh zu Software, Daten und Plattformen.
Mit rund 89'000 US-Dollar BIP pro Kopf (kaufkraftbereinigt, IWF) und einer Börsenkapitalisierung von deutlich über 150 Prozent des BIP sind die USA das kapitalmarktzentrierteste grosse Land. Rund 3,5 Prozent des BIP fliessen in Forschung und Entwicklung (OECD), getrieben vom privaten Technologiesektor. In der Wirtschaft, die kommt, wandert Wertschöpfung von physischer Produktion zu immateriellen Gütern. Dort ist Amerika strukturell im Vorteil. Die Kehrseite ist eine ausgeprägte Konzentration bei wenigen Plattformkonzernen.
USA95China45Deutschland80Was gemessen wird: Produktivität gemessen als BIP je geleisteter Arbeitsstunde.
USA100China55Deutschland45Was gemessen wird: Tiefe des Kapitalmarkts relativ zur Wirtschaftsleistung; die USA führen deutlich.
Quelle: Weltbank / SIFMA
USA95China80Deutschland82Was gemessen wird: Interne Ausgaben für Forschung und Entwicklung, rund 3,5 Prozent des BIP.
Quelle: OECD / NSF
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Arbeit & Automatisierung
Der flexible Arbeitsmarkt erlaubt schnelle Neuallokation, doch der hohe Anteil kognitiver Büro- und Wissensarbeit macht die Mittelschicht besonders exponiert. Bei fehlendem Sicherungsnetz kann der Wandel rasch, aber auch hart verlaufen.
Das U.S. BLS und die OECD zeigen, dass gerade gut bezahlte Büro- und Wissensberufe (Rechtsassistenz, Buchhaltung, Kundendienst, Programmierung) hohe Automatisierungspotenziale aufweisen. Anders als in Europa gibt es kaum Kurzarbeit oder Sozialpartnerschaft, die Übergänge organisieren. Die hohe Jobmobilität kann Verdrängte schneller in neue Tätigkeiten bringen. Oder sie lässt sie ohne Absicherung zurück. Ob KI die Mittelschicht stärkt oder aushöhlt, entscheidet sich an Umschulung und Zugang zu Kapitaleinkommen.
USA75China55Deutschland66Was gemessen wird: Anteil Beschäftigter mit hohem KI-Automatisierungspotenzial (höher = mehr Druck).
USA88China58Deutschland52Was gemessen wird: Geschwindigkeit von Jobwechseln und Neuallokation von Arbeit (höher = flexibler).
Quelle: U.S. BLS
USA35China45Deutschland82Was gemessen wird: Absicherung bei Jobverlust und Übergängen (höher = stärker); die USA schwach.
Quelle: OECD
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Geldpolitik & Finanzen
Der US-Dollar bleibt Weltleitwährung, und die Kapitalmärkte sind unerreicht tief. Doch die hohe Staatsverschuldung engt den fiskalischen Spielraum ein. Die breite Aktienquote verankert Teilhabe, allerdings höchst ungleich verteilt.
Die Bundesschuld liegt über 120 Prozent des BIP, und die Zinslast wächst (IWF / CBO). Das steht im Kontrast zur globalen Dominanz von Dollar und US-Kapitalmärkten. Rund 62 Prozent der Amerikaner besitzen Aktien (Gallup 2025), meist über 401(k)-Pläne. Das schafft breitere Teilhabe am Kapital als in Europa. Doch die Verteilung ist extrem schief: Das oberste Prozent hält mehr Aktienvermögen als die unteren 90 Prozent zusammen. Kapitaltiefe und Ungleichheit sind zwei Seiten derselben Medaille.
USA30China55Deutschland62Was gemessen wird: Tiefer = mehr Spielraum; Balken zeigt fiskalischen Spielraum (USA über 120 Prozent Schuld).
USA90China30Deutschland38Was gemessen wird: Anteil der Bevölkerung mit Aktien- oder Fondsbesitz, rund 62 Prozent.
Quelle: Gallup / Federal Reserve
USA100China50Deutschland55Was gemessen wird: Grösse und Liquidität der Kapitalmärkte relativ zur Wirtschaft.
Quelle: SIFMA / Weltbank
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Geopolitik & Governance
Die USA kontrollieren die Schlüsseltechnologien der KI (von Chipdesign über Basismodelle bis Cloud-Infrastruktur) und setzen mit Exportkontrollen globale Standards. Politische Polarisierung und Bündnisunsicherheit sind die Schwachstelle, nicht technologische Abhängigkeit.
Über Unternehmen wie Nvidia, die grossen Cloud-Anbieter und die führenden KI-Labore verfügen die USA über eine Souveränität bei KI-Hardware und -Modellen, um die andere Länder ringen. Exportkontrollen bei Spitzenchips sind zu einem geopolitischen Instrument geworden. Die eigentliche Verwundbarkeit liegt innenpolitisch: tiefe Polarisierung, wechselnde Aussenpolitik und ein Föderalismus, der die Bundesstaaten auseinanderdriften lässt. Die Fertigung modernster Chips bleibt zudem stark von Taiwan abhängig.
USA100China80Deutschland50Was gemessen wird: Kontrolle über Compute, Basismodelle und KI-Talente im globalen Vergleich.
Quelle: Stanford AI Index
USA82China65Deutschland46Was gemessen wird: Kontrolle über Chipdesign und Fertigungsketten (Design stark, Fertigung Taiwan-abhängig).
Quelle: SIA / BIS
USA55China60Deutschland78Was gemessen wird: Politische Berechenbarkeit und Institutionenstabilität (höher = stabiler).
Quelle: World Bank Governance Indicators
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Gesellschaft & Psychologie
Amerika ist innovationsoffen und technologieaffin, kämpft aber mit hoher Ungleichheit, sinkendem Institutionenvertrauen und tiefer politischer Polarisierung. Der gesellschaftliche Zusammenhalt ist die grösste Unbekannte des amerikanischen Pfads.
Die Bevölkerung steht neuer Technologie offener gegenüber als viele europäische Gesellschaften. Das ist ein Vorteil für die KI-Adoption. Zugleich ist das Vertrauen in Regierung, Medien und Institutionen niedrig (Edelman Trust Barometer), und die Vermögensungleichheit gehört zu den höchsten der Industrieländer. Politische Lager stehen sich unversöhnlich gegenüber. Wenn KI Gewinne weiter nach oben konzentriert, droht sich die gesellschaftliche Spaltung zu vertiefen, statt sich zu schliessen.
USA40China70Deutschland50Was gemessen wird: Vertrauen der Bevölkerung in staatliche Institutionen.
Quelle: Edelman Trust Barometer
USA30China45Deutschland60Was gemessen wird: Gleichmässigkeit der Vermögensverteilung (höher = gleicher); die USA sehr ungleich.
Quelle: Federal Reserve / OECD
USA66China78Deutschland46Was gemessen wird: Offenheit der Bevölkerung gegenüber KI in Alltag und Beruf.
Quelle: Pew Research
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Investitionsimplikationen
Über 401(k)-Pläne und Indexfonds partizipieren amerikanische Haushalte breit am produktiven Kapitalstock der neuen Wirtschaft, deutlich stärker als europäische Sparer. Der Vorteil ist real, aber höchst ungleich verteilt und stark auf wenige Technologiewerte konzentriert.
Das kapitalgedeckte Vorsorgevermögen je Kopf zählt dank 401(k) und IRAs zu den höchsten der Welt (OECD). In einer Wirtschaft, in der Kapitalrenditen die Arbeitseinkommen übertreffen, verschafft das breite Aktieneigentum den USA einen strukturellen Teilhabevorteil. Doch die Konzentration ist doppelt: Das Vermögen liegt überwiegend bei den oberen Schichten, und die Indexfonds selbst sind zu rund 40 Prozent in einer Handvoll Big-Tech-Konzerne investiert. Wer nichts besitzt, bleibt aussen vor.
USA95China40Deutschland42Was gemessen wird: Kapitalgedecktes Altersvorsorgevermögen je Kopf (USA hoch dank 401(k)).
Quelle: OECD / Federal Reserve
USA90China35Deutschland38Was gemessen wird: Verbreitung von Aktien- und Fondsbesitz in der Bevölkerung, rund 62 Prozent.
Quelle: Gallup / Federal Reserve
USA80China60Deutschland42Was gemessen wird: Anteil zukunftsgerichteter, produktiver Anlagen in den Portfolios.
Quelle: Globalance-Perspektive
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Was tun in den USA
Konkrete Schritte auf drei Ebenen, geordnet danach, wer entscheidet: Sie selbst als Anlegerin oder Anleger, Unternehmen und Institutionen, und die Politik.