 KI
China auf dem Weg nach 2040
Wie weit Gesellschaft, Arbeit und Staat im Übergang sind, gerechnet je Einwohner.
China geht als Fertigungsweltmacht und aufsteigende KI-Grossmacht in die Wirtschaft, die kommt. Auf dieser Seite sehen Sie, wo es auf dem Weg nach 2040 steht, gemessen mit denselben Indikatoren wie die drei anderen Länder, und wie es um seine 14 Grundpfeiler steht.
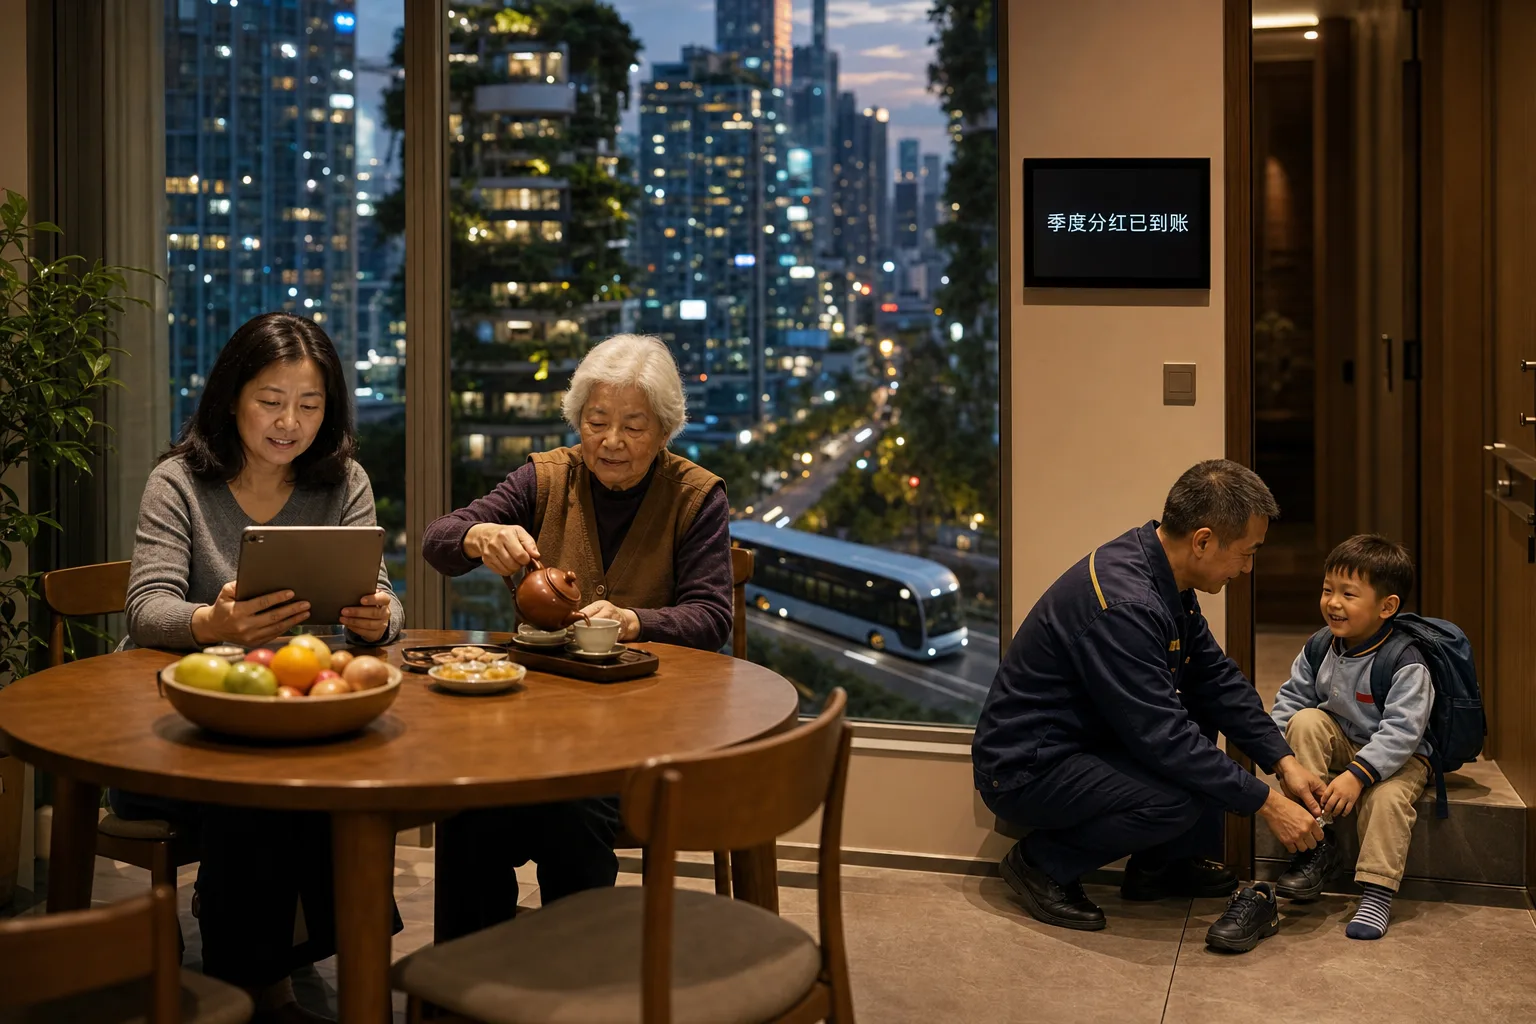
Es ist Mai 2040. Eine Familie in Shenzhen lebt in einer Wirtschaft, die mit der von 2026 nur noch wenig gemeinsam hat. Erwerbsarbeit ist eine von mehreren Formen des Beitrags. Doch der Rahmen wird stärker als anderswo vom Staat gesetzt. Wertschöpfung, Kapital und Daten laufen zu einem grossen Teil über staatlich gelenkte Fonds, Plattformen und Register. Die KI-Wertschöpfung gehört nicht nur den Hyperscalern in Kalifornien. China hat eigene Basismodelle, eigene Rechenzentren und einen Staat, der als zentraler Kapital- und Datenakteur an den Erträgen beteiligt ist. Wie sich das anfühlt, zeigt Familie Wang.
Ein Tag bei Familie Wang
Wang Mei, 49, wacht auf in einer Wohnung im 28. Stock eines Hochhauses im Bezirk Nanshan in Shenzhen. Zwölf Jahre leitete sie ein Team im Kundendienst einer grossen Handelsplattform. Ende der 2020er-Jahre beantworteten KI-Assistenten den grössten Teil der Anfragen, aus sechzig Mitarbeitenden wurden zehn. Über einen Umschulungsfonds der Provinz Guangdong wechselte sie in die Qualitätskontrolle genau dieser Systeme.
Heute verantwortet Wang Mei die Fälle, an denen die Assistenten scheitern: Reklamationen mit Rechtsfolgen, verärgerte Grosskunden, Verdacht auf Betrug. Sie arbeitet fünf Tage pro Woche, oft länger, als im Vertrag steht. Die Betreuung ihrer Mutter teilt sie sich mit einer staatlich geförderten Pflegeplattform, denn die alternde Bevölkerung hat den Pflegebedarf in wenigen Jahren stark erhöht.
Ihr Mann Wang Jun, 52, fuhr zwanzig Jahre Bus. Shenzhen hatte schon 2017 als erste Stadt der Welt seine ganze Busflotte elektrifiziert, über 16'000 Fahrzeuge. In den 2030er-Jahren fuhren die Busse auf immer mehr Linien ohne Fahrer. Wang Jun sitzt heute in einer Leitstelle und betreut eine Linie mit vierzig fahrerlosen Bussen. Seine Schicht ist kürzer als früher am Steuer. Die gewonnene Zeit gehört dem Enkel.
Auf Wang Meis Mobilgerät erscheint eine Benachrichtigung: die Quartalsgutschrift aus dem staatlichen Beteiligungsfonds ist eingegangen. Anders als in Deutschland fliesst die Dividende nicht als gleiche Bürgerdividende an alle, sondern ist an Beitrags- und Wohnstatus im Hukou-System gekoppelt. Familie Wang hat vor Jahren den städtischen Hukou von Shenzhen erhalten, viele Wanderarbeiter im selben Haus haben ihn nicht.
Ihr einziger Sohn, Wang Hao, 29, ist Ingenieur bei einem Drohnenhersteller in Shenzhen. Er und seine Frau arbeiten lange, wie es in der Branche üblich ist. Zugang zu Wohnung, Kredit und Diensten läuft für die junge Familie über ein digitales Register, das Zahlungs-, Melde- und Verhaltensdaten verknüpft.
Den Enkel Xiaoyu, vier, ziehen vor allem die Grosseltern auf, wie in vielen chinesischen Familien. Wang Jun holt ihn nach der Frühschicht im Kindergarten des Wohnviertels ab. Seit 2025 zahlt der Staat für jedes Kind unter drei Jahren 3'600 Yuan im Jahr, um die tiefe Geburtenrate zu stützen. Für Xiaoyu floss das Geld bis zum dritten Geburtstag. Die Betreuung danach trägt die Familie.
Am Abend nimmt Wang Mei an einer Anhörung ihres Wohnkomitees zum Bau eines neuen Rechenzentrums teil. Entschieden wird nicht durch Abstimmung, sondern durch die Verwaltung. Die Anhörung sammelt Rückmeldungen, die in die Planung einfliessen. Die Beteiligung ist real, aber gelenkt: konsultativ, nicht direkt-demokratisch.
So sieht ein Mittwoch im Jahr 2040 aus. Dass es reibungslos wirkt, ist der Kern: Das System liefert Tempo und Skala. Wie es das tut, und zu welchem Preis an Offenheit, ist die Architektur, die wir als Globalance Outlook beschreiben.
Wie diese Welt funktioniert
Chinas Staatseinnahmen ruhten lange auf indirekten Steuern, Produktionsabgaben und Erlösen aus dem staatlichen Bodeneigentum. Mit dem Einbruch des Immobilienmarkts Ende der 2020er-Jahre brach diese Säule weg. An ihre Stelle traten schrittweise eine breitere Konsum- und Vermögensbesteuerung sowie Abgaben auf die kommerzielle Nutzung von Daten und Rechenleistung, erhoben über die staatlich betriebenen Datenmärkte.
Existenzsicherung hängt nicht mehr allein an Erwerbsarbeit, aber stärker an Status als an Bürgerrecht. Eine Grundsicherung deckt Wohnen, Gesundheit und Bildung, ergänzt durch Ausschüttungen aus staatlichen Beteiligungsfonds und durch garantierte Beschäftigung in Pflege- und Infrastrukturberufen. Der Zugang hängt am Hukou-Status. Der Umbau läuft, abgeschlossen ist er nicht.
Der zentrale Kapitaleigner ist der Staat. Staatsfonds, staatsnahe Banken und Leitfonds halten grosse Anteile an Technologie-, Energie- und Halbleiterunternehmen. Private Vermögensbildung ist gewachsen, bleibt aber konzentriert und stark in Immobilien gebunden. Genossenschaften westlicher Prägung spielen kaum eine Rolle. An ihre Stelle tritt staatlich gelenktes Kapital.
China ist Fertigungs- und Roboterweltmacht. Es betreibt laut IFR über zwei Millionen Industrieroboter. Erwerbsarbeit bleibt zentral, doch Sorge- und Pflegearbeit wird angesichts der Alterung aufgewertet und teilweise entlohnt. Das ausgeprägte Arbeitsethos, Stichwort 996, steht neben einer jüngeren Gegenbewegung, dem tang ping oder Flachliegen.
China bildet die weltweit grössten MINT- und Ingenieur-Kohorten aus. Umschulung und lebenslanges Lernen sind staatlich organisiert. Zugleich belastete eine hohe Jugendarbeitslosigkeit die späten 2020er-Jahre. Der Arbeitsmarkt musste erst lernen, die vielen Absolventen aufzunehmen.
Das politische System ist zentral gelenkt geblieben. Beteiligung findet statt, über Anhörungen, Petitionsplattformen und Wohnkomitees, aber konsultativ statt entscheidend. KI steuert und plant, sie weitet den politischen Wettbewerb nicht aus.
Daten sind ein staatlich verwalteter Produktionsfaktor. Seit dem Datenschutzgesetz PIPL von 2021 und dem Aufbau staatlicher Datenbörsen werden Daten gehandelt und besteuert, zugleich aber umfassend vom Staat einsehbar. China stellte laut Stanford AI Index 2026 den grossen Teil der weltweiten KI-Patente und holte den Leistungsrückstand auf Spitzenmodelle fast auf.
Das Rentensystem ist fragmentiert und zwischen Stadt und Land gespalten. Mit der Alterung stieg das gesetzliche Renteneintrittsalter ab 2025 schrittweise an. Pflege ist Teil einer Beschäftigungsgarantie geworden, weil der Bedarf steil steigt. Ein Viertel der Bevölkerung nähert sich 2040 dem Ruhestandsalter.
Der Staat fördert Geburten mit Geld, die Betreuung tragen weiterhin die Familien, oft die Grosseltern. Die Kinderzulage von 2025 war der Anfang. Krippen wurden ausgebaut, bleiben in den Städten aber knapp.
China ist zugleich grösster Emittent und grösster Ausbauer erneuerbarer Energien. Der massive Zubau von Solar, Wind und Netzen hat den Energiehunger der Rechenzentren teils aufgefangen. Kohle bleibt aber Brücke. Wachstum und Emissionen entkoppelten sich nur langsam.
Die Sinnfrage stellt sich auch hier. Der Leistungsdruck der 996-Kultur, hohe Wohnkosten und der Konkurrenzdruck nährten die tang-ping-Bewegung. Der Staat begegnet ihr mit dem Versprechen von Stabilität und gemeinsamem Wohlstand. Die Balance zwischen Kontrolle und individueller Sinnsuche bleibt offen.
Was hat das System angestossen
Diese Welt ist nicht durch einen einzelnen Beschluss entstanden. Sie ist das Ergebnis einer Kette von Auslösern zwischen 2027 und 2036.
Eine Welle der Automatisierung in Fertigung und Büroarbeit. Roboterdichte und KI-Systeme reduzierten Millionen Routinestellen, während die Jugendarbeitslosigkeit hoch blieb. Der Staat legte grossflächige Umschulungsfonds auf.
Die Bevölkerung schrumpfte nach dem Höhepunkt von rund 1,41 Milliarden weiter, während der Anteil der über 65-Jährigen auf rund ein Viertel stieg. Die Finanzierungslücke der fragmentierten Rentensysteme wurde unübersehbar.
Der Einbruch des Immobilienmarkts und die Schuldenlast der Kommunen entzogen dem alten Wachstumsmodell die Grundlage. Der Staat verlagerte Wertschöpfung und Einnahmen auf Technologie, Daten und Beteiligungsfonds.
Exportkontrollen bei fortgeschrittenen Halbleitern und Fertigungsanlagen zwangen China zu einer Politik der Compute-Souveränität, eigener Chips, eigener Modelle, eigener Rechenzentren, koste es, was es wolle.
Der Leistungsdruck der 996-Kultur und die tang-ping-Bewegung zwangen den Staat, das Versprechen des gemeinsamen Wohlstands mit realer Absicherung zu unterlegen.
Was an dieser Geschichte robust ist
Wir sagen nicht: Es wird genau so kommen. Wir sagen: Es könnte so kommen, wenn die richtigen Weichen gestellt werden.
Drei Aspekte bleiben offen: das Tempo (2040 ist eine Annahme, kein Versprechen), die Halbleiter-Souveränität (der Ausgang der Exportkontrollen ist ungewiss) und die gesellschaftliche Balance zwischen staatlicher Steuerung und individueller Freiheit. Offen bleibt, ob die Grosseltern diese Last noch tragen können, wenn das Rentenalter weiter steigt.
Die Grundpfeiler Chinas
Ob China die Transformation gestaltet oder erleidet, entscheidet sich an ihren Grundpfeilern. Sie reichen von der Staatsfinanzierung über Bildung und Arbeit bis zum gesellschaftlichen Zusammenhalt. Jeder Pfeiler zeigt, wo das Land steht, wo es bricht und welche Weichen anstehen. Der Badge oben rechts zeigt den Stand des Pfeilers in China:
Auf Kurs: Der Pfeiler entwickelt sich in die richtige Richtung. Im Aufbau: Erste Bausteine stehen, das Tempo muss steigen. Weiche offen: Die Richtungsentscheidung steht noch aus. Kritische Weiche: Hier entscheidet sich das Szenario.
Wie weit ist China?
In absoluten Zahlen gehört China zur Weltspitze: Kein Land veröffentlicht mehr KI-Forschung, nirgends werden mehr Industrieroboter installiert, und bei der Rechenleistung liegen nur die USA vorne. Die Bereitschaft 2040 rechnet aber je Kopf, und auf 1,4 Milliarden Menschen verteilt fällt China weit zurück: Eine Arbeitsstunde erwirtschaftet rund 21 kaufkraftbereinigte Dollar, etwa ein Viertel des Werts in Europa und den USA, und Erwerbstätige arbeiten fast 45 Stunden pro Woche. Der Übergang hat begonnen, sichtbar etwa in der Hochschulbildung, wo China zu den Industrieländern aufgeschlossen hat. Die ganze Wirtschaft erreicht er aber noch nicht.


Absolut gerechnet ist China die klare Nummer zwei hinter den USA, bei Forschung und Patenten sogar vorne. In der Bereitschaft 2040 liegt es zurück, weil dort je Einwohner gerechnet wird.
Quellen: Epoch AI, Stanford AI Index 2026, Borderstep/Bitkom, OpenAlex · Stand 10.10.2026 · fliesst nicht in die Bereitschaft 2040 ein · Ganze Technologie-Sicht →
So wird gerechnet
Jeder Indikator erhält 0 bis 100 Punkte. 0 ist das Ausgangsniveau, 100 das Zielbild 2040, für alle vier Länder gleich. Innerhalb einer Gruppe werden die Punkte gemittelt, die Bereitschaft 2040 ist das Mittel der vier Gruppen. In der Gruppe Infrastruktur zählen CO2-armer Strom und Rechenleistung je zur Hälfte. Die Verteilung wird gezeigt, fliesst aber nicht ein.
Die zehn Indikatoren
Zur Einordnung: Verteilung
Wie sich Einkommen und Vermögen verteilen, zeigen wir zu jedem Land. In die Bereitschaft 2040 fliesst es nicht ein, weil diese Werte vor allem die Wirtschaftsstruktur eines Landes spiegeln und nicht, wie weit der Übergang ist.
Der globale Index misst daneben, wie weit die Weltwirtschaft als Ganzes auf diesem Weg ist. Die Bereitschaft 2040 ist eine eigene Messung mit eigener Skala; beide Zahlen lassen sich nicht direkt vergleichen.
14 Messgrössen, vier Länder
Je Thema die Leitquelle, China hervorgehoben. «–» heisst: keine vergleichbare Messung.
Microsoft AI Diffusion Report 2025 H2 · 2. Halbjahr 2025
Stanford AI Index 2026 · 2024
OECD Employment Outlook 2023 · 2019
OECD PIAAC 2023 (Trends in Adult Learning 2025) · 2023 (Erhebung 2022/23)
ILOSTAT (ILO) · 2022–2025
UBS Global Wealth Report 2026 · 2025
Alle 14 Themen anzeigen
OECD Pension Markets in Focus 2025 · 2024
Penn World Table 11.0 · 2023
IWF WEO April 2026 · 2025
Stanford AI Index 2026 / LinkedIn · 2025
Ipsos AI Monitor 2026 · 2026
OECD PIAAC 2023 · 2023
WVS/EVS Welle 7 (Erhebungen 2017–2018) · 2017–2022
WVS/EVS Welle 7 (Erhebungen 2017–2018) · 2017–2022
Alle Werte mit Primärquellen: Ländervergleich als Excel
Die sieben Bereiche: Wo China gewinnt und wo es unter Druck kommt
Die sieben Bereiche der Transformation durch die chinesische Brille. Wählen Sie links einen Bereich: Rechts stehen die vertieften Kennzahlen mit Ländervergleich.
Technologie & KI
China ist eine KI-Weltmacht: führend bei Patenten und Publikationsvolumen, mit schnell aufholender Modellqualität und eigenen Rechenzentren, bei anhaltender Abhängigkeit von fortgeschrittener Chip-Hardware.
Laut Stanford AI Index 2026 stellen chinesische Akteure rund 70 Prozent der weltweiten KI-Patente und über 23 Prozent der Publikationen; der Leistungsrückstand führender chinesischer auf US-Spitzenmodelle schrumpfte bis 2026 auf wenige Prozent. China veröffentlichte 2025 rund 30 bedeutende KI-Modelle (USA: 50), verdoppelte diese Zahl aber gegenüber dem Vorjahr. Das private KI-Investitionsvolumen ist offiziell weit kleiner als in den USA (12,4 gegenüber 285,9 Mrd. USD), dürfte aber über staatliche Leitfonds unterschätzt sein. Die verwundbarste Stelle bleibt die Souveränität bei fortgeschrittenen Halbleitern.
 China95USA85Deutschland66
Was gemessen wird: Anteil an weltweit angemeldeten KI-Patenten; China führt mit rund 70 Prozent deutlich.
Quelle: Stanford AI Index / WIPO
China85USA100Deutschland45Was gemessen wird: Anzahl und Qualität notabler Basismodelle je Jahr (USA führend, China holt rasch auf).
Quelle: Stanford AI Index
China70USA100Deutschland30Was gemessen wird: In KI investiertes Kapital; offiziell tiefer als USA, über Leitfonds vermutlich unterschätzt.
Quelle: Stanford AI Index
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Wirtschaft & Kapital
China bleibt der industrielle Kern der Weltwirtschaft mit hoher Fertigungstiefe und starkem F&E-Wachstum, ist aber durch Immobilienkrise, Kommunalschulden und niedrigere Stundenproduktivität belastet.
Rund 38 Prozent der Wertschöpfung stammen aus Industrie und Bau (NBS China / Weltbank). Die F&E-Ausgaben liegen bei rund 2,6 Prozent des BIP. Die Produktivität je Arbeitsstunde bleibt jedoch deutlich unter westlichem Niveau. China muss die mittlere Einkommensschwelle noch überwinden. Der Einbruch des Immobilienmarkts Ende der 2020er-Jahre und die Schuldenlast der Kommunen entzogen dem alten Wachstumsmodell die Grundlage. Die Wertschöpfung verlagert sich zu Technologie, Daten und staatlichen Beteiligungsfonds.
China92USA48Deutschland88Was gemessen wird: Anteil von Industrie und Bau an der Bruttowertschöpfung; China führt deutlich.
China45USA92Deutschland80Was gemessen wird: Produktivität je geleisteter Arbeitsstunde; China noch unter westlichem Niveau.
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Arbeit & Automatisierung
China verbindet die weltweit führende Robotisierung mit einer schrumpfenden Erwerbsbasis und zeitweise hoher Jugendarbeitslosigkeit - Automatisierung trifft Fertigung und Büroarbeit zugleich.
China betreibt laut IFR über zwei Millionen Industrieroboter und überholte bei der Roboterdichte bereits Deutschland und Japan. Die Automatisierung erhöht die Produktivität, trifft aber Routinearbeit in Fertigung und Büro gleichzeitig, während die demografische Schrumpfung den Automatisierungsdruck zusätzlich verstärkt. Zugleich musste der Arbeitsmarkt eine hohe Zahl von Hochschulabsolventen absorbieren; die Jugendarbeitslosigkeit belastete die späten 2020er-Jahre. Ob KI die schmale Erwerbsbasis stützt oder Verwerfungen erzeugt, entscheidet sich an der staatlich organisierten Umschulungsgeschwindigkeit.
China90USA55Deutschland82Was gemessen wird: Industrieroboter je 10'000 Beschäftigte; China überholte Deutschland und Japan.
Quelle: IFR
China62USA62Deutschland66Was gemessen wird: Anteil Beschäftigter mit hohem Automatisierungspotenzial (höher = mehr Druck).
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Geldpolitik & Finanzen
China verfügt über tiefe Devisenreserven und staatliche Steuerungsmacht, ist aber durch Immobilienkrise, hohe Kommunalschulden und geringe Kapitalteilhabe der Haushalte belastet.
Die hohe Sparquote und staatlich kontrollierte Banken geben dem Staat Steuerungsmacht, doch der Einbruch des Immobilienmarkts und die Verschuldung der Kommunen belasten die Finanzstabilität. Ein grosser Teil des Haushaltsvermögens steckt in Immobilien; die breite Aktien- und Kapitalmarktbeteiligung ist gering und der Aktienmarkt volatil. In einer Wirtschaft, in der Kapitalrenditen die Arbeitseinkommen übertreffen, verschärft diese Struktur die Vermögensspaltung, während der schwache Binnenkonsum das Wachstum bremst.
China45USA30Deutschland62Was gemessen wird: Verschuldung inkl. Kommunen; tiefer = mehr Spielraum (China durch Kommunalschulden belastet).
Quelle: IMF / NBS China
China40USA85Deutschland38Was gemessen wird: Anteil der Haushalte mit Aktien- oder Fondsbesitz; Vermögen stark in Immobilien gebunden.
Quelle: PBoC / CSRC
China45USA75Deutschland74Was gemessen wird: Stabilität des Finanzsystems; durch Immobilienkrise und Kommunalschulden belastet.
Quelle: IMF / PBoC
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Geopolitik & Governance
China ist Export- und Compute-Grossmacht mit führenden Rechenzentren, aber bei fortgeschrittenen Halbleitern und Fertigungsanlagen importabhängig und von Exportkontrollen betroffen.
Als grösster Warenexporteur der Welt verfügt China über erhebliche Handelsmacht, und der Ausbau eigener Rechenzentren treibt die Compute-Souveränität voran. Die verwundbarste Flanke bleibt die Abhängigkeit bei fortgeschrittenen Chips und Fertigungsanlagen (etwa EUV-Lithografie), auf die westliche Exportkontrollen zielen. Der Staat reagiert mit einer offensiven Politik der Selbstversorgung - eigener Chips, eigener Modelle, eigener Standards -, deren Erfolg über die technologische Souveränität bis 2040 entscheidet.
China45USA78Deutschland46Was gemessen wird: Inländische Fertigungs- und Versorgungssicherheit bei fortgeschrittenen Halbleitern.
Quelle: IMF / Branchenberichte
China80USA95Deutschland46Was gemessen wird: Im Inland verfügbare Rechenleistung für KI; China baut führend aus.
Quelle: Stanford AI Index
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Gesellschaft & Psychologie
China zeigt in Umfragen hohes Vertrauen in Institutionen und grosse KI-Offenheit, steht aber vor rascher Alterung, hohem Leistungsdruck (996) und einer wachsenden Rückzugsbewegung (tang ping).
Umfragen wie das Edelman Trust Barometer weisen für China ein hohes gemessenes Vertrauen in staatliche Institutionen aus, und die Bevölkerung steht KI aufgeschlossener gegenüber als viele westliche Gesellschaften. Zugleich erzeugen die Alterung, hohe Wohnkosten und der Leistungsdruck der 996-Kultur Spannungen; die tang-ping- oder Flachliege-Bewegung stellt die Sinnfrage der Arbeit. Der Staat begegnet dem mit dem Versprechen von Stabilität und gemeinsamem Wohlstand - die Balance zwischen Kontrolle und individueller Sinnsuche bleibt offen.
China85USA40Deutschland50Was gemessen wird: In Umfragen gemessenes Vertrauen in staatliche Institutionen.
Quelle: Edelman
China82USA66Deutschland46Was gemessen wird: Zustimmung der Bevölkerung zum Einsatz von KI im Alltag und Beruf.
Quelle: Ipsos / Stanford AI Index
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Investitionsimplikationen
Der neue Kapitalstock gehört in China überwiegend dem Staat; Haushalte halten Vermögen vor allem in Immobilien, die breite Kapitalteilhabe an der KI-Ökonomie ist gering.
Anders als in kapitalgedeckten Systemen läuft die Wertschöpfung stark über Staatsfonds, staatsnahe Banken und Leitfonds. Kapitalgedecktes Vorsorgevermögen je Kopf ist gering, das umlagefinanzierte Rentensystem fragmentiert. Ein grosser Teil des Haushaltsvermögens steckt in Immobilien - nach deren Einbruch ein Klumpenrisiko für breite Schichten. In einer Wirtschaft, in der Kapitalrenditen die Arbeitseinkommen übertreffen, entsteht daraus ein struktureller Nachteil für die private Vermögensbildung, solange staatlich gelenktes Kapital dominiert.
China25USA78Deutschland42Was gemessen wird: Kapitalgedecktes Altersvorsorgevermögen je Kopf (China gering, Umlage fragmentiert).
China35USA85Deutschland38Was gemessen wird: Verbreitung von Aktien- und Fondsbesitz in der Bevölkerung.
Quelle: CSRC / PBoC
China55USA65Deutschland42Was gemessen wird: Anteil zukunftsgerichteter, produktiver Anlagen (in China stark staatlich gelenkt).
Quelle: Globalance-Perspektive
Einordnungen relativ (0–100), erhoben vom Globalance Research Team.
Was tun in China
Konkrete Schritte auf drei Ebenen, geordnet danach, wer entscheidet: Sie selbst als Anlegerin oder Anleger, Unternehmen und Institutionen, und die Politik.